
El gran consumo está creciendo, pero basta con mirar con algo de atención una cesta de la compra para darse cuenta de que ese crecimiento esconde un consumidor bastante diferente al de hace unos años.
En el primer trimestre de 2026, el gasto en gran consumo en España aumentó un 5,6% y la demanda un 2,3%. Hasta aquí, buenas noticias. Sin embargo, hay otro dato bastante más interesante: los actos de compra aumentaron un 10,1%, mientras que el número de unidades por cesta cayó un 6,8%.
Compramos más veces, pero metemos menos cosas en cada cesta.
Eso cambia bastante más que la frecuencia de visita al supermercado.
Cambia cómo compiten las categorías, qué entendemos por conveniencia, cuánto cuesta conseguir un hueco en la cesta, cómo debe plantearse una promoción y hasta qué significa realmente tener una buena distribución.
A esto se suman una marca de distribuidor consolidada, el crecimiento del ecommerce, el interés por salud y bienestar y un consumidor que se mueve entre canales, formatos y ocasiones de consumo con bastante más naturalidad que las estructuras comerciales de muchas compañías. NIQ resume este escenario como un mercado que continúa creciendo, aunque con unas reglas diferentes.
Desde el punto de venta, nosotros vemos siete cambios especialmente relevantes.
Y ninguno se resuelve simplemente poniendo más producto en el lineal.
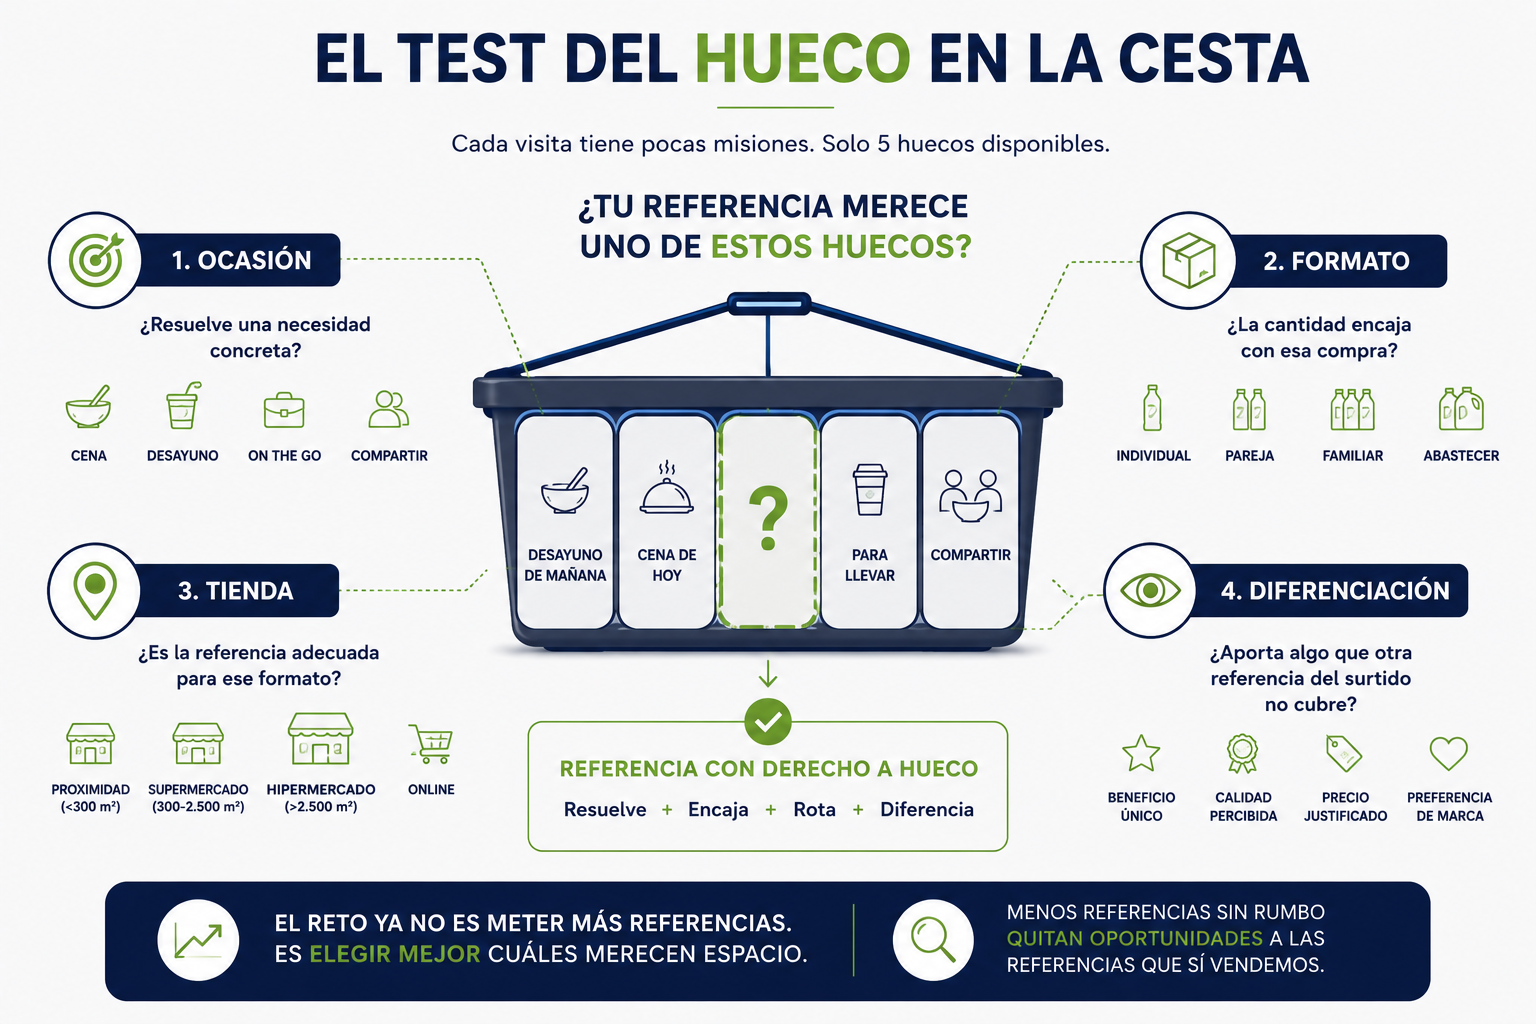
1. Una cesta más pequeña hace que cada hueco sea más difícil de conseguir
Una caída en el número de unidades por cesta puede parecer simplemente un cambio cuantitativo. Para una marca, tiene una consecuencia bastante más profunda.
Imaginemos un shopper que antes realizaba una gran compra semanal y hoy entra varias veces al supermercado para resolver necesidades más concretas: la cena de esta noche, el desayuno de mañana, algo rápido para llevar al trabajo o un aperitivo porque vienen amigos.
En esa visita ya no compites por entrar en una cesta de veinte productos. Quizá compitas por ser uno de cinco.
El crecimiento de la frecuencia de compra que está registrando España confirma precisamente ese cambio hacia más visitas con menos unidades por ocasión. Además, los supermercados de menos de 300 m² fueron el formato físico más dinámico durante el primer trimestre de 2026, con un crecimiento del 9,8% en valor y del 8,4% en volumen.
Para las marcas, esto obliga a mirar el surtido desde otro ángulo.
No siempre tiene sentido intentar introducir más referencias. A veces la pregunta debería ser qué referencia tiene más posibilidades de resolver la necesidad concreta que lleva al shopper hasta esa tienda.
Un formato familiar puede funcionar perfectamente para una compra de abastecimiento y ser poco relevante para una compra de conveniencia. Una promoción basada en acumular unidades puede tener sentido en un hipermercado y perder atractivo en un establecimiento de proximidad.
Por eso merece la pena revisar:
- qué referencias funcionan mejor según formato de tienda y ocasión de consumo;
- si el tamaño de los envases responde a cestas más pequeñas;
- dónde existen duplicidades que ocupan espacio sin aportar suficiente rotación;
- y si la distribución del surtido está respondiendo a cómo compra realmente el shopper.
Más referencias no siempre significan más oportunidades. Un surtido mejor elegido, muchas veces sí.
2. La conveniencia ya no es una categoría: es una expectativa
Durante años hemos asociado la conveniencia a platos preparados, congelados o productos listos para consumir.
Hoy se queda corto.
El 40% de los consumidores españoles afirma estar dispuesto a pagar por más opciones de conveniencia y el 56% está aumentando las experiencias en casa para reducir el gasto en restauración y entretenimiento. Al mismo tiempo, categorías como congelados, conservas y platos cocinados o precocinados siguen mostrando avances en valor y demanda.
Pero hay una lectura interesante detrás de esos números.
Un producto puede ser conveniente y resultar incómodo de comprar.
Pensemos en una comida preparada que promete resolver la cena en cinco minutos, pero está situada en un lineal donde cuesta identificar qué variedad elegir. O en un snack pensado para consumo inmediato que únicamente aparece en el pasillo habitual de su categoría, lejos de las zonas donde se produce esa ocasión de compra.
La conveniencia no termina en el producto.
También está en encontrarlo rápidamente, entender para qué sirve, elegir el formato adecuado y poder relacionarlo con el momento en el que vamos a consumirlo.
Por eso las marcas deberían empezar a analizar el lineal menos como una sucesión rígida de categorías y más como un conjunto de ocasiones de consumo.
Una salsa puede pertenecer a una categoría determinada, pero también a “barbacoa”. Una cerveza pertenece a bebidas, pero también a “partido con amigos”. Un hummus puede estar dentro de refrigerados y, al mismo tiempo, competir por el momento “cena rápida”.
El Mundial de 2026 dejó un ejemplo muy claro. Durante las semanas decisivas de la competición, los platos cocinados y precocinados crecieron un 10,9% en volumen, los congelados un 10,6% y las bebidas un 8,5%. No cambió la naturaleza de esos productos; cambió la ocasión que los hacía relevantes.
Entender esos momentos puede abrir oportunidades de implantación, venta cruzada y exposición secundaria que no aparecen cuando solo miramos el árbol de categorías.
3. La salud está conquistando espacio, pero también está llenando el lineal de mensajes parecidos
Proteína. Natural. Sin azúcares añadidos. Alto contenido en… Plant based. Funcional. Bienestar.
Basta recorrer determinadas categorías para comprobar hasta qué punto la salud ha transformado el lenguaje del packaging.
Los datos explican por qué:
- El 68% de los españoles afirma ser proactivo en la mejora de su bienestar y el 54% estaría dispuesto a destinar más de 85 euros mensuales a ello.
- Algunas propuestas vinculadas a estas nuevas prioridades están registrando crecimientos importantes: NIQ destaca, entre otras, el kéfir (+66,2%), los productos relacionados con deporte y cuidado muscular (+23%) o los yogures vegetales (+19,6%).
Para una marca, sin embargo, detectar la tendencia es solo la primera parte.
Cuando diez referencias de un mismo lineal hablan de proteína, “con proteína” deja de ser una diferenciación suficiente.
Ahí empieza el verdadero trabajo.
¿Qué beneficio concreto aporta? ¿Para quién? ¿En qué momento? ¿Se entiende en pocos segundos? ¿El packaging ayuda a establecer una jerarquía o todos los claims compiten entre sí?
NIQ señala precisamente que los compradores demandan claridad, beneficios explícitos y precios visibles, y recomienda evitar el exceso de claims.
Una buena prueba consiste en alejarse un par de metros del lineal.
Si el principal beneficio de la referencia desaparece desde esa distancia, quizá estamos diseñando el envase para quien ya tiene el producto en la mano y no para quien todavía tiene que decidir cogerlo.
4. La marca de distribuidor obliga a la marca de fabricante a justificar mejor cada centímetro
En 2025, la marca de distribuidor alcanzó el 50% del gasto en gran consumo en España, después de ganar 0,9 puntos de cuota. Al mismo tiempo, un 30% de los consumidores señaló el cambio hacia marcas más económicas o MDD entre sus estrategias para controlar el gasto.
La conversación ya no puede reducirse a “marca blanca frente a marca de fabricante”.
La MDD compite en precio, pero también innova, desarrolla gamas premium, trabaja packaging, salud, sostenibilidad y conveniencia.
Eso eleva el listón.
Imaginemos un lineal en el que la marca fabricante cuesta un 25% más que la alternativa del distribuidor. La pregunta importante no es si esa diferencia de precio está justificada internamente. Es si el shopper puede entender en el punto de venta por qué debería pagarla.
Si la respuesta está en una innovación difícil de apreciar, un beneficio escondido en el envase o una comunicación que desaparece entre otras veinte referencias, la diferenciación existe para la compañía, pero quizá no para quien está delante del lineal.
Esto obliga a revisar de forma muy práctica cuatro elementos: qué diferencia a la referencia, si esa diferencia se percibe, si el espacio que ocupa ayuda a comunicarla y si la promoción construye valor o simplemente reduce temporalmente la distancia de precio.
Porque competir permanentemente mediante descuento puede acercar el precio, pero también puede acabar debilitando precisamente la razón por la que queremos que el shopper pague más.
5. La promoción necesita demostrar que genera algo que no habría ocurrido igualmente
Durante mucho tiempo, una promoción visible y con un descuento atractivo podía darse casi por buena.
Hoy necesitamos exigirle más.
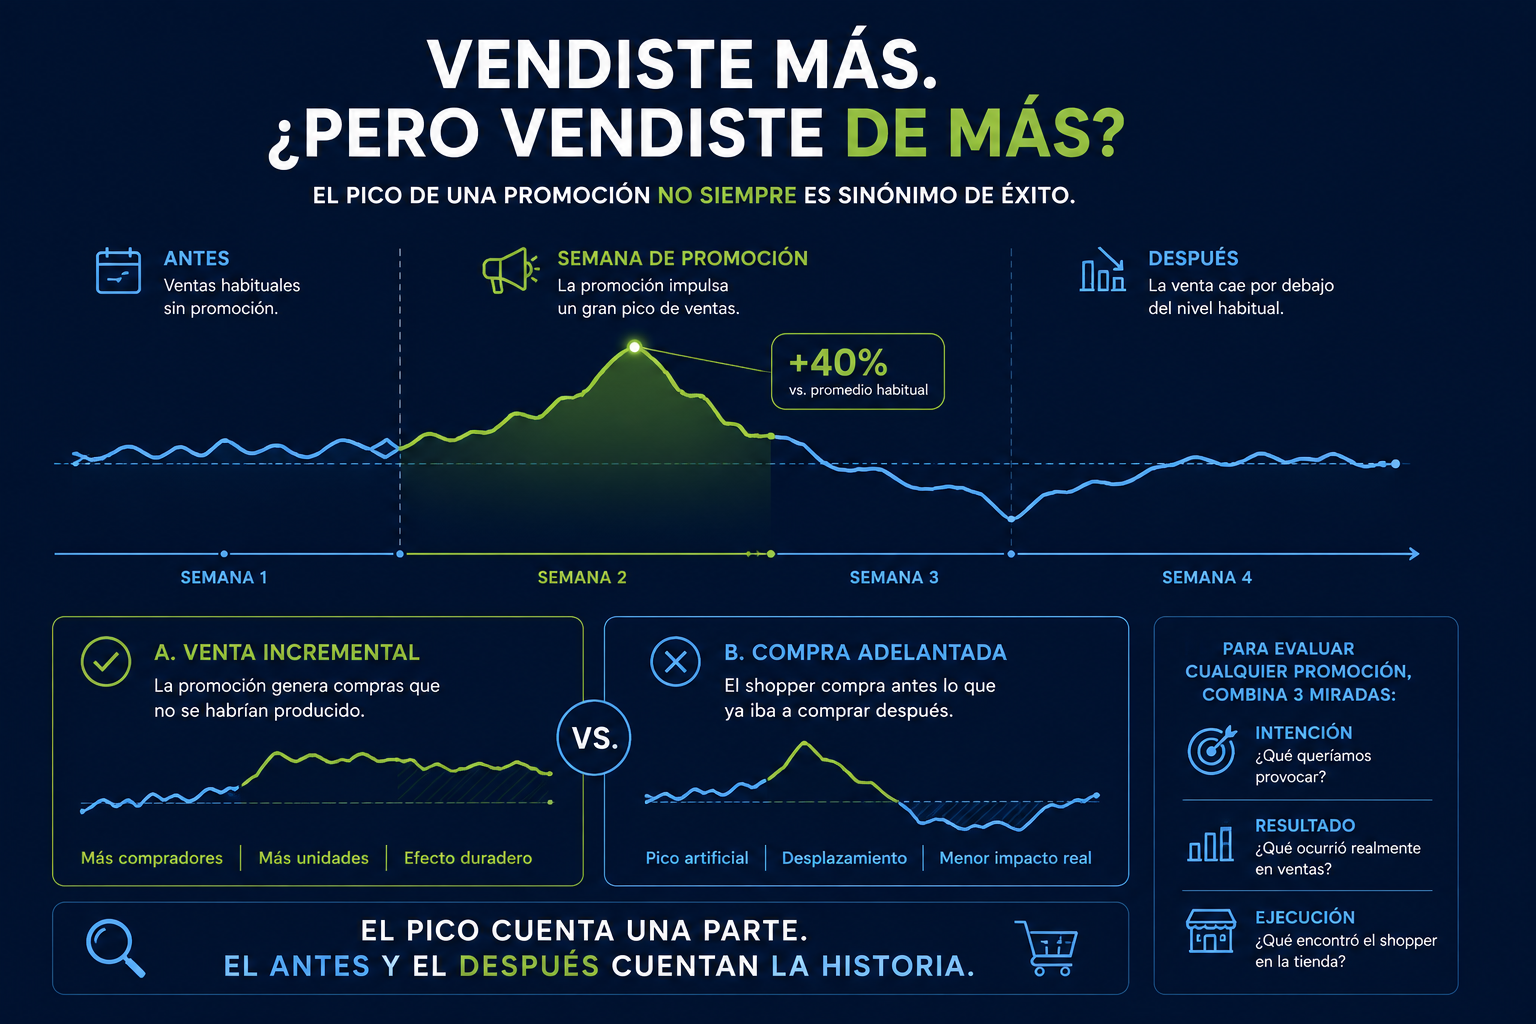
La primera pregunta debería ser qué comportamiento queremos provocar: ¿captar nuevos compradores?, ¿aumentar unidades?, ¿acelerar rotación?, ¿activar una ocasión de consumo?, ¿dar visibilidad a un lanzamiento?, ¿recuperar compradores?
Porque dos promociones con el mismo descuento pueden perseguir objetivos completamente diferentes.
Pensemos en un 2×1 que aumenta unidades durante una semana, pero concentra compras que esos mismos hogares habrían realizado durante las dos siguientes. El pico de ventas existe; la incrementalidad puede ser mucho menor de lo que sugiere.
Y después está la ejecución.
Una promoción puede ser magnífica en el diseño y perder capacidad porque el producto no tiene stock suficiente, el precio promocional no se comunica correctamente o la exposición secundaria acordada solo aparece en una parte de las tiendas.
Por eso evaluar una promoción debería combinar al menos tres lecturas:
qué queríamos provocar + qué ocurrió en ventas + qué ocurrió realmente en tienda.
Sin la tercera, corremos el riesgo de atribuir el resultado a la mecánica promocional cuando una parte de la explicación estaba en la ejecución.
6. El shopper es omnicanal aunque el organigrama de la marca no lo sea
La tienda física continúa concentrando el grueso de la compra, pero el crecimiento digital obliga a dejar de pensar online y offline como dos recorridos independientes.
En 2025, las ventas online de gran consumo crecieron un 17,7% y alcanzaron ya el 7,3% de la cesta. En el primer trimestre de 2026 volvieron a avanzar con fuerza: +15,2% en valor y +12,8% en volumen.
Lo importante para una marca no es únicamente ese porcentaje.
Es lo que ocurre antes de la compra.
Un consumidor puede descubrir un producto en TikTok, volver a verlo en retail media, consultar opiniones, llegar al supermercado dos días después y reconocer el packaging desde el pasillo.
Para él ha sido una sola experiencia.
Internamente quizá hayan intervenido marketing, ecommerce, trade, ventas y un retailer. Ahí aparece un riesgo cada vez mayor: crear demanda en un canal y perderla en otro.
Podemos invertir para conseguir que alguien llegue a la tienda buscando una referencia y encontrarnos con que está agotada, tiene poca visibilidad o el packaging físico no permite reconocer fácilmente aquello que vio en pantalla.
Por eso la omnicanalidad también debería auditarse desde el PDV: disponibilidad de las referencias activadas digitalmente, coherencia promocional, reconocimiento visual y capacidad para encontrar el producto sin tener que empezar de cero la decisión.
La campaña digital termina muchas veces delante de una estantería.
7. El punto de venta puede decirnos mucho más que si una campaña está bien implantada
Quizá este sea uno de los cambios con mayor recorrido.
Durante años, una parte importante del trabajo de campo se ha entendido como verificación: comprobar producto, precio, promoción, facing, PLV o cumplimiento de planograma.
Todo eso sigue siendo fundamental.
Pero una tienda también genera información sobre por qué determinadas decisiones funcionan mejor que otras.
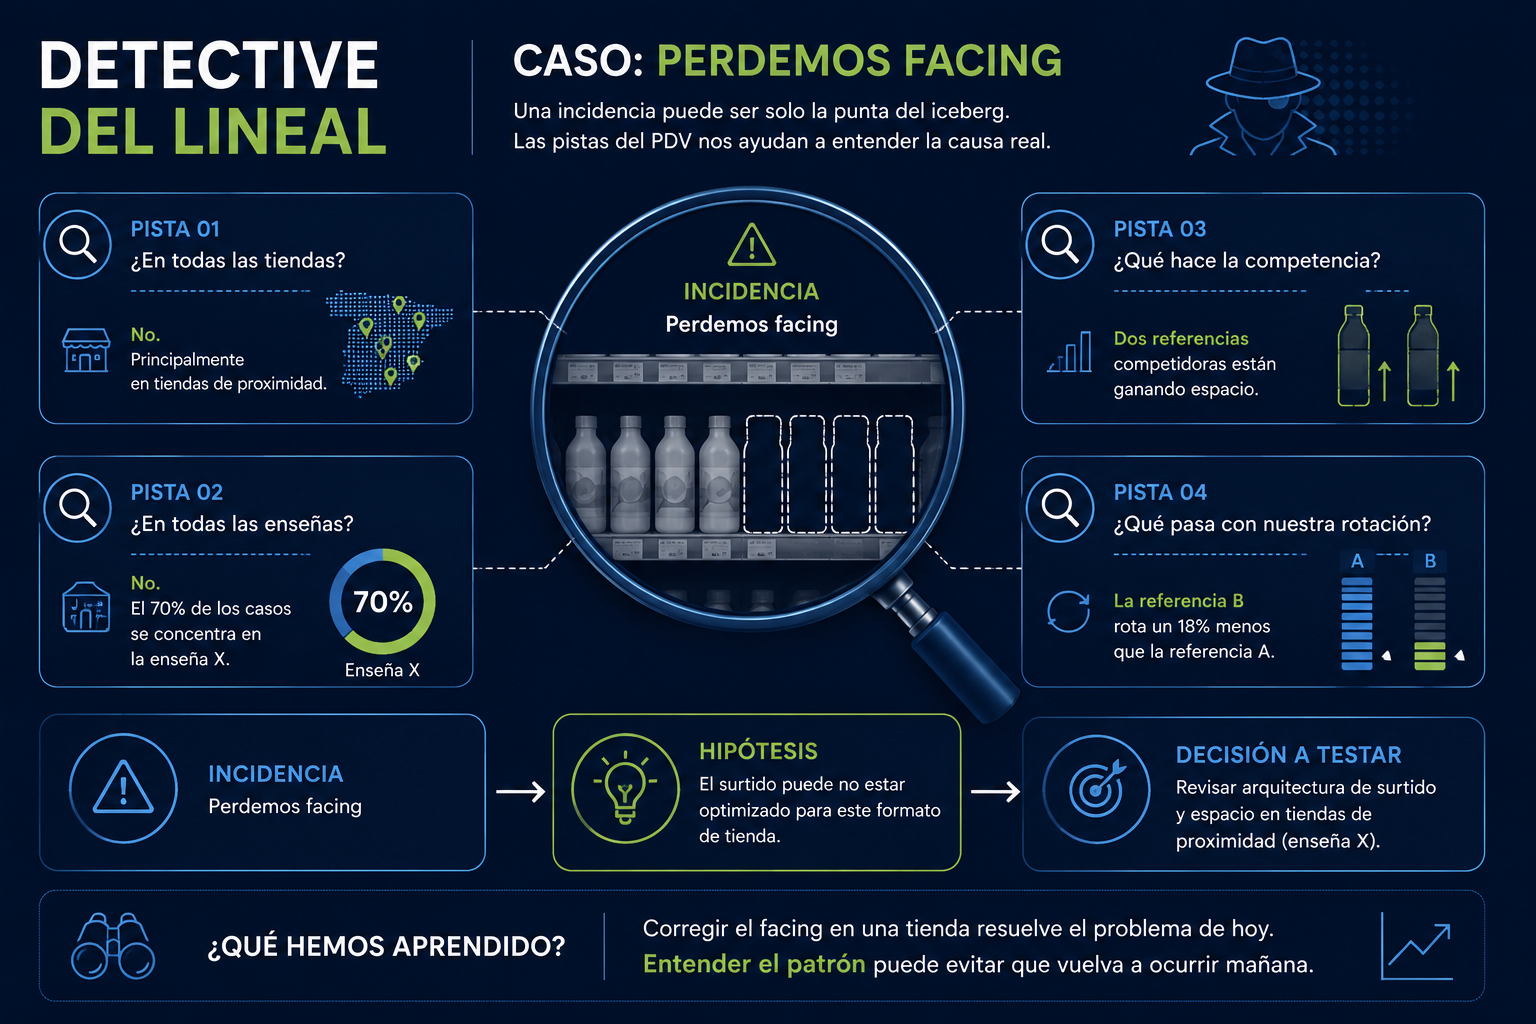
Supongamos que una referencia pierde facing de forma recurrente. La primera reacción lógica es corregirlo.
Ahora imaginemos que tenemos información de 400 establecimientos y descubrimos que la pérdida se concentra en tiendas pequeñas, aparece principalmente en una enseña concreta y coincide con una mayor presencia de dos referencias competidoras.
Ya no tenemos únicamente una incidencia.
Tenemos una señal.
Quizá debamos revisar el espacio negociado, el surtido para ese formato, la rotación de determinadas referencias o la presión competitiva en esos establecimientos.
Lo mismo ocurre con una rotura de stock. Saber que hoy falta producto permite solucionar un problema. Descubrir que una referencia se rompe sistemáticamente los viernes por la tarde en un grupo concreto de establecimientos permite trabajar para que el problema del viernes siguiente no llegue a producirse.
Ahí está el salto de valor.
Los datos del punto de venta pueden servir para:
- detectar incidencias recurrentes y buscar su causa, en lugar de corregirlas una por una;
- identificar establecimientos donde una intervención puede generar mayor impacto;
- comparar la ejecución entre formatos, zonas o enseñas;
- observar movimientos de competencia antes de que se conviertan en una tendencia consolidada;
- entender qué exposiciones y promociones son más fáciles de ejecutar correctamente;
- revisar decisiones de surtido, espacio o reposición con información obtenida directamente de tienda.
La tecnología permite recopilar cantidades enormes de datos, pero acumular fotografías, checklists y registros no convierte automáticamente el campo en inteligencia.
El valor aparece cuando sabemos qué queremos observar, cruzamos variables, buscamos patrones y utilizamos esos patrones para decidir.
Por eso quizá deberíamos añadir una pregunta a cualquier informe de ejecución.
Además de “¿se ha cumplido?”, preguntar:
“¿Qué hemos aprendido que nos permita hacerlo mejor la próxima vez?”
Cuando llegamos a ese punto, el PDV deja de ser únicamente el lugar donde termina una estrategia. También empieza a ser uno de los lugares donde se construye la siguiente.
Las marcas no necesitan perseguir todas las tendencias. Necesitan entender cuáles cambian la compra.
Esa puede ser la conclusión más importante de estos siete cambios.
En gran consumo aparecen continuamente nuevos formatos, comportamientos, canales y tendencias. Intentar reaccionar ante todos puede producir justamente el efecto contrario: surtidos inflados, exceso de innovación, más promociones, más mensajes y un lineal cada vez más difícil de interpretar.
La cuestión está en distinguir qué cambios modifican realmente la manera en que el shopper compra.
Hoy sabemos que visita más veces las tiendas y controla más cada cesta. Que conveniencia y salud están alterando categorías. Que la MDD ha elevado el nivel de competencia. Que el recorrido de compra atraviesa canales diferentes y que la tienda física continúa teniendo la responsabilidad de convertir buena parte de toda esa intención en una compra.
Eso cambia también lo que deberíamos preguntarnos al gestionar una marca.
No únicamente “¿estamos distribuidos?”, sino “¿estamos disponibles cuando nos buscan?”.
No solo “¿tenemos espacio?”, sino “¿ese espacio nos hace visibles?”.
No únicamente “¿hemos lanzado una promoción?”, sino “¿ha provocado una compra adicional y se ha ejecutado como estaba previsto?”.
Y no solo “¿tenemos datos de campo?”, sino “¿qué decisiones estamos tomando gracias a ellos?”.
En Servicios Reunidos llevamos más de 25 años trabajando en ese punto en el que los planes se encuentran con la tienda real. Y si algo hemos aprendido durante ese tiempo es que los grandes cambios del consumo terminan manifestándose en cosas muy concretas: qué entra en la cesta, qué producto se encuentra, qué referencia gana espacio, qué promoción funciona y cuál pasa desapercibida.
Las reglas están cambiando.
La oportunidad para las marcas está en conseguir que esos cambios no se queden en un informe de tendencias, sino que lleguen hasta la última decisión que toman en el punto de venta.
¿Quieres estar al día de todo lo que está cambiando en gran consumo, trade marketing y gestión del punto de venta? Síguenos en LinkedIn
¿Quieres saber cómo trabajamos para que tu marca destaque en el punto de venta? Conócenos aquí.
Fuentes consultadas: NIQ, Observatorio del Gran Consumo en España 2026 y Alimentación en España: crecimiento, hábitos y oportunidades en un mercado en estabilización.